Pour les primo-accédants, les investisseurs et les courtiers.
Capacité d'emprunt et bilan patrimonial
Estimez combien la banque peut vous prêter, votre prix d'achat maximal et ce qui restera à votre foyer pour vivre.
Le simulateur
Gratuit, sans compte et sans limite. Le calcul se fait dans votre navigateur. Un compte gratuit sert à garder vos simulations et à télécharger la matrice Excel (limitée dans le temps, voir ci-dessous).
Les valeurs affichées correspondent à un exemple. Remplacez-les par vos propres chiffres.
Revenus mensuels nets du foyer
Charges mensuelles actuelles
Le foyer et le projet
Ce que vous possédez
Ce que vous devez
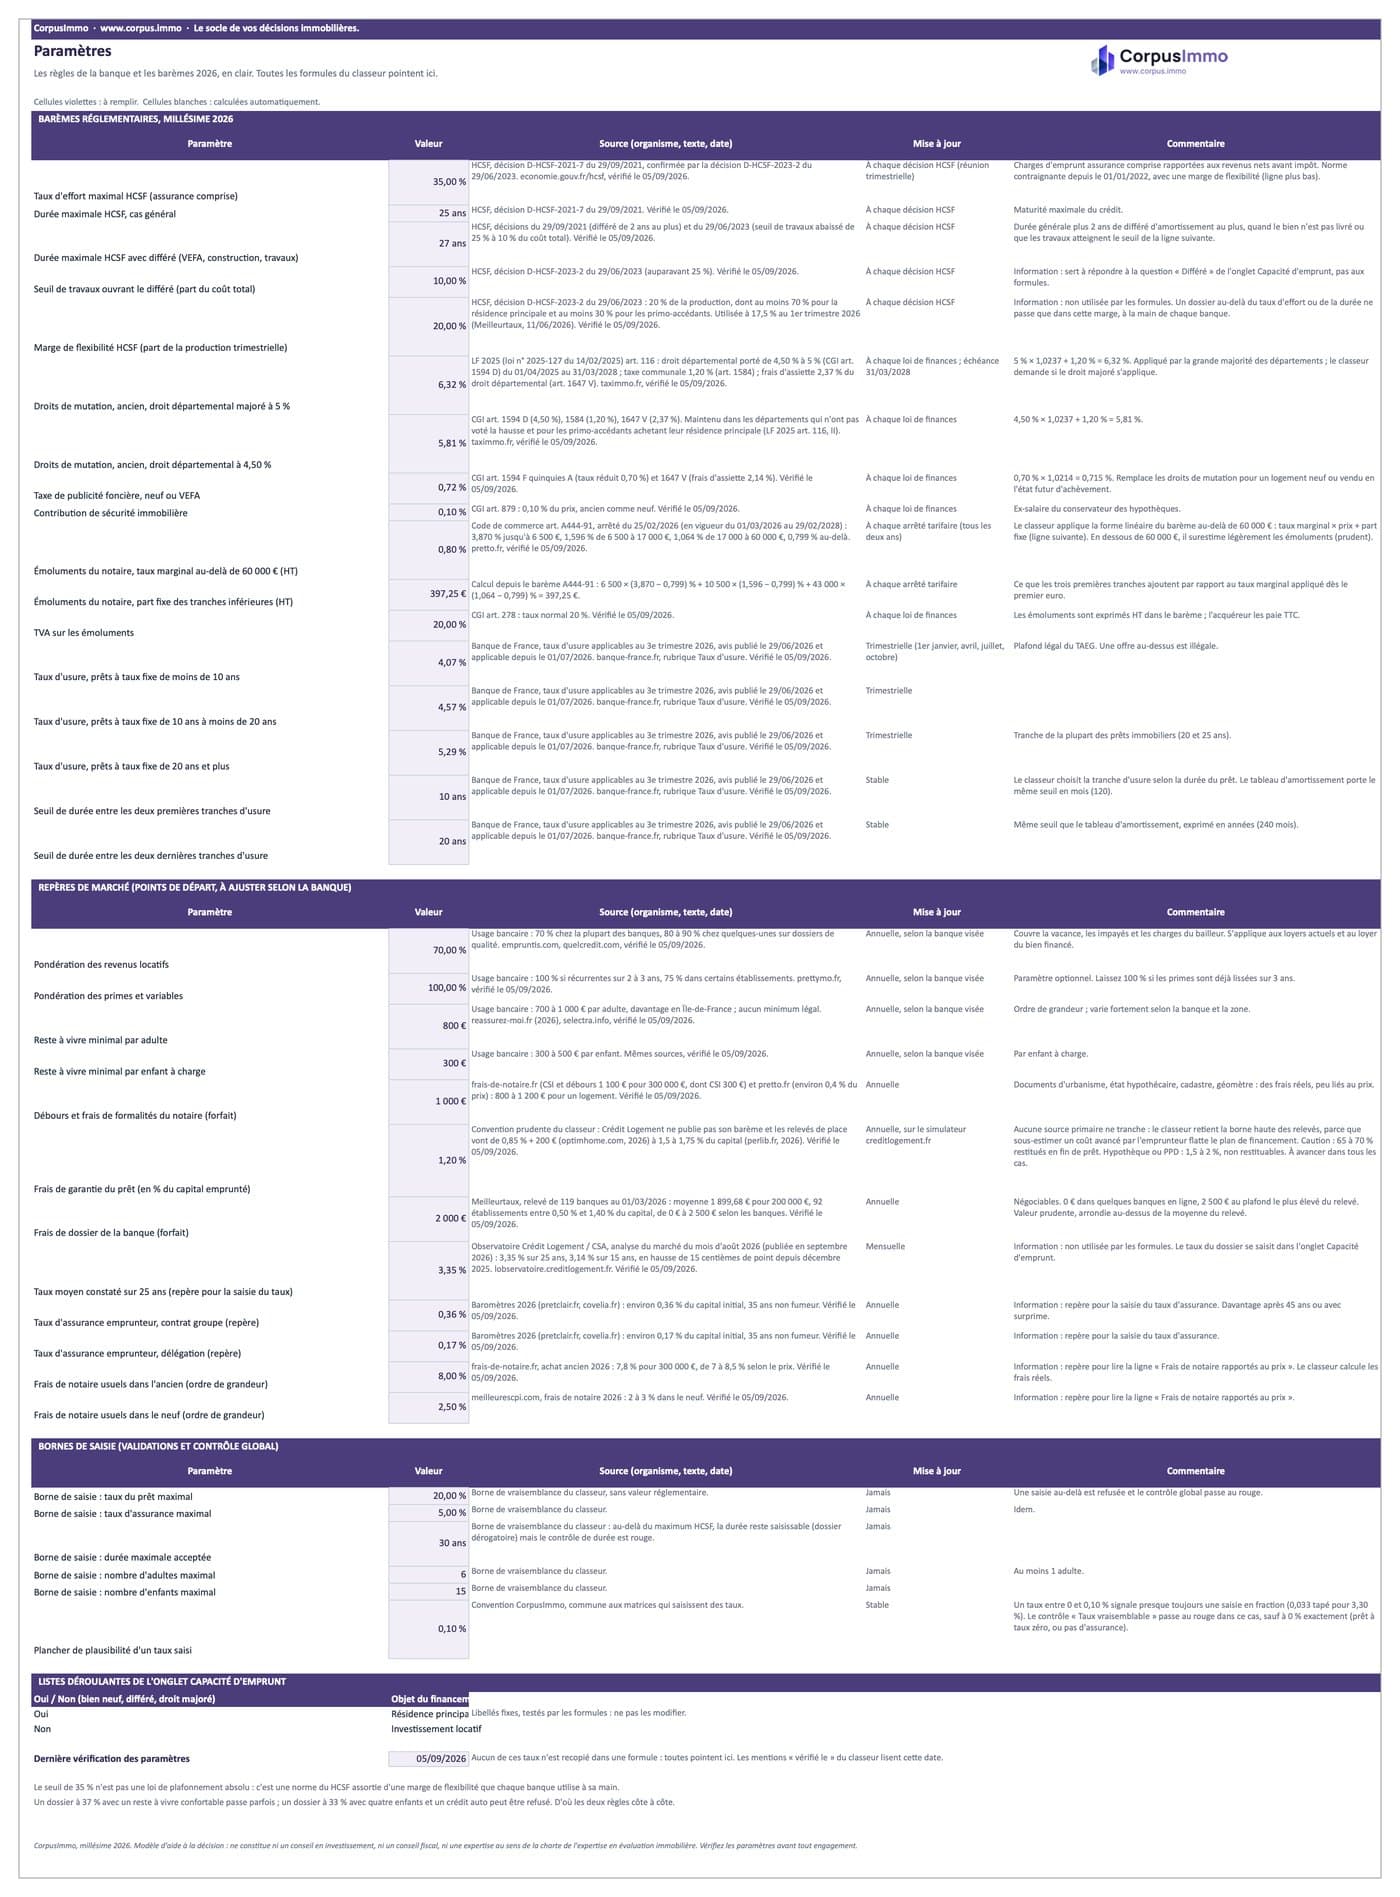
Tous les taux utilisés par le calcul sont affichés ici. Vérifiez-les avant de prendre une décision, et corrigez-les si la réglementation a changé depuis.
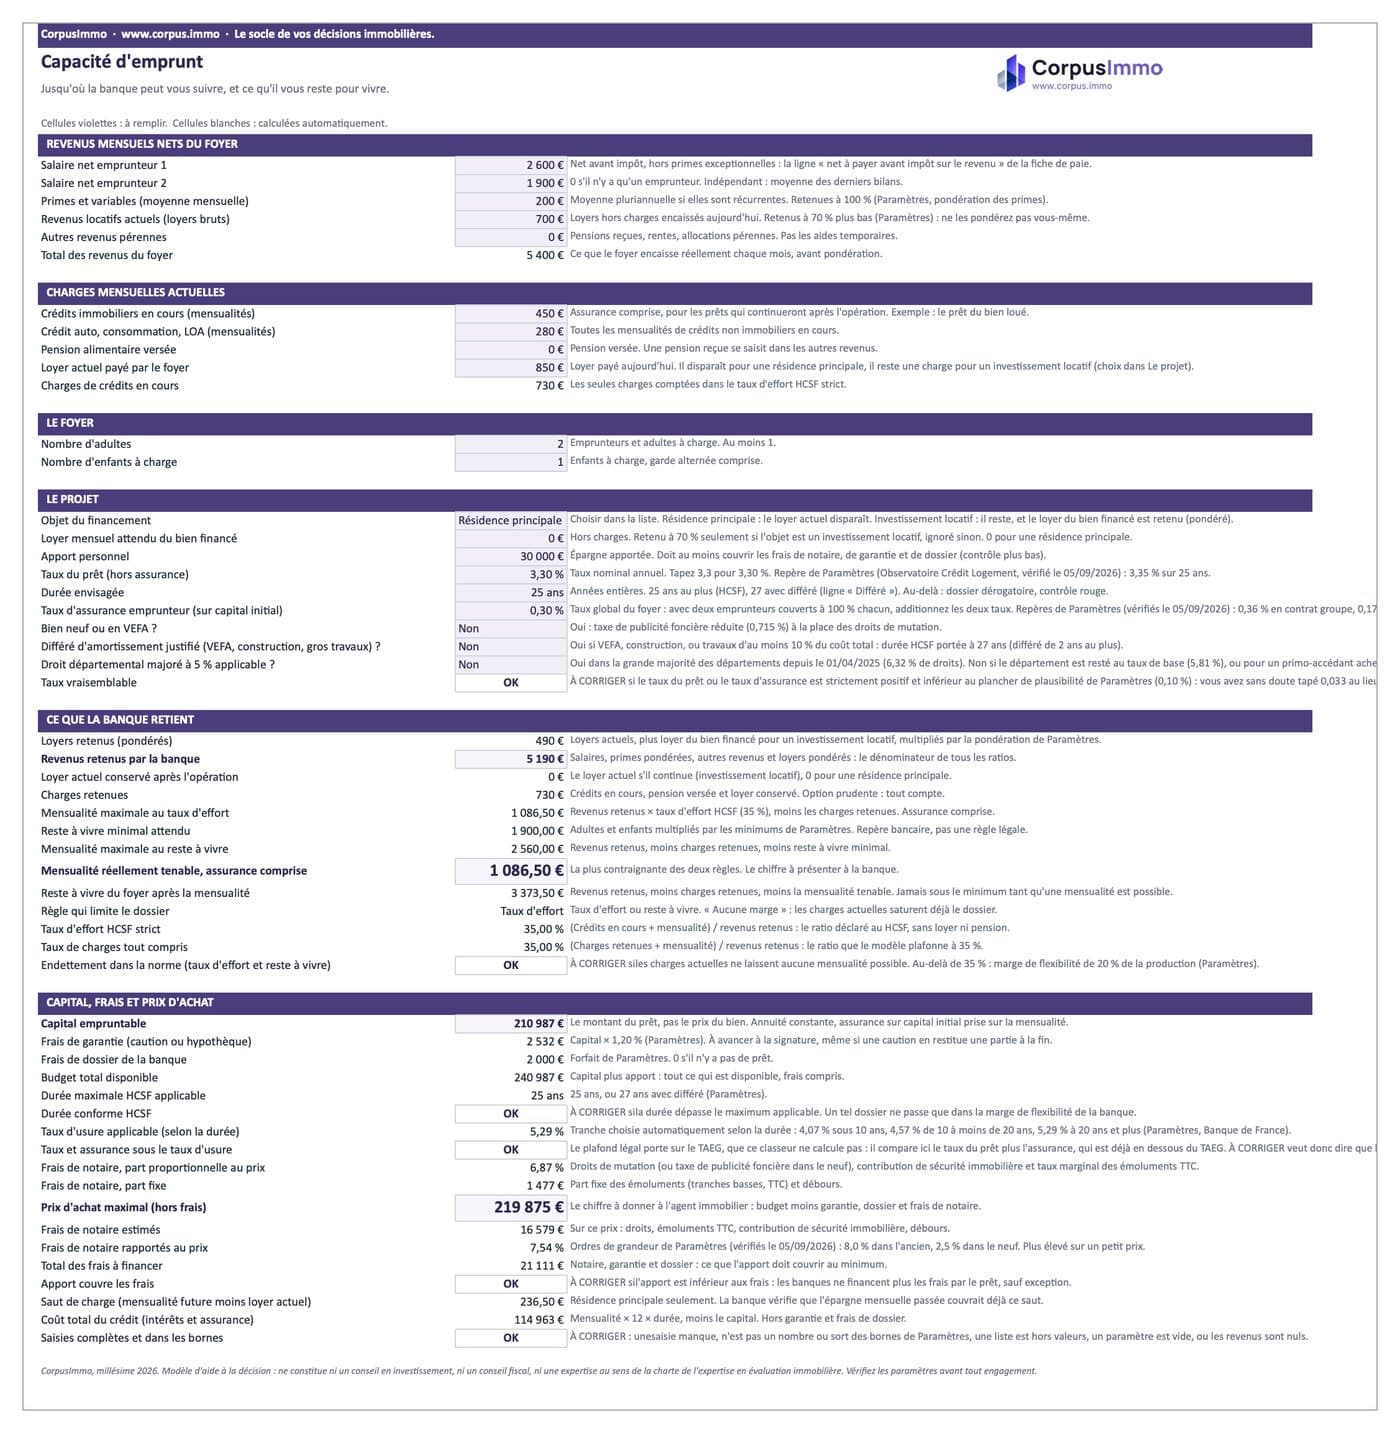
219 875 €
Prix d'achat maximal, hors frais
Ce prix suppose 210 987 € empruntés et 30 000 € d'apport, dont 21 111 € servent à payer les frais.
1 086 €
Mensualité tenable, assurance comprise
Le montant est limité par le taux d'effort maximal de 35 %.
Détail du calcul
- Total des revenus du foyer
- 5 400 €
- Revenus retenus par la banque
- 5 190 €
- Charges retenues
- 730 €
- Mensualité maximale au taux d'effort
- 1 086 €
- Reste à vivre minimal attendu
- 1 900 €
- Mensualité maximale au reste à vivre
- 2 560 €
- Reste à vivre après la mensualité
- 3 374 €
- Taux d'effort HCSF strict
- 35,00 %
- Taux de charges tout compris
- 35,00 %
- Capital empruntable
- 210 987 €
- Frais de garantie
- 2 532 €
- Frais de dossier
- 2 000 €
- Budget total disponible
- 240 987 €
- Frais de notaire estimés
- 16 579 €
- Frais de notaire rapportés au prix
- 7,54 %
- Total des frais à financer
- 21 111 €
- Apport couvre les frais
- OK
- Durée conforme HCSF
- OK
- Taux et assurance sous le taux d'usure
- OK
- Endettement dans la norme
- OK
- Saut de charge, mensualité future moins loyer actuel
- 236 €
- Coût total du crédit, intérêts et assurance
- 114 963 €
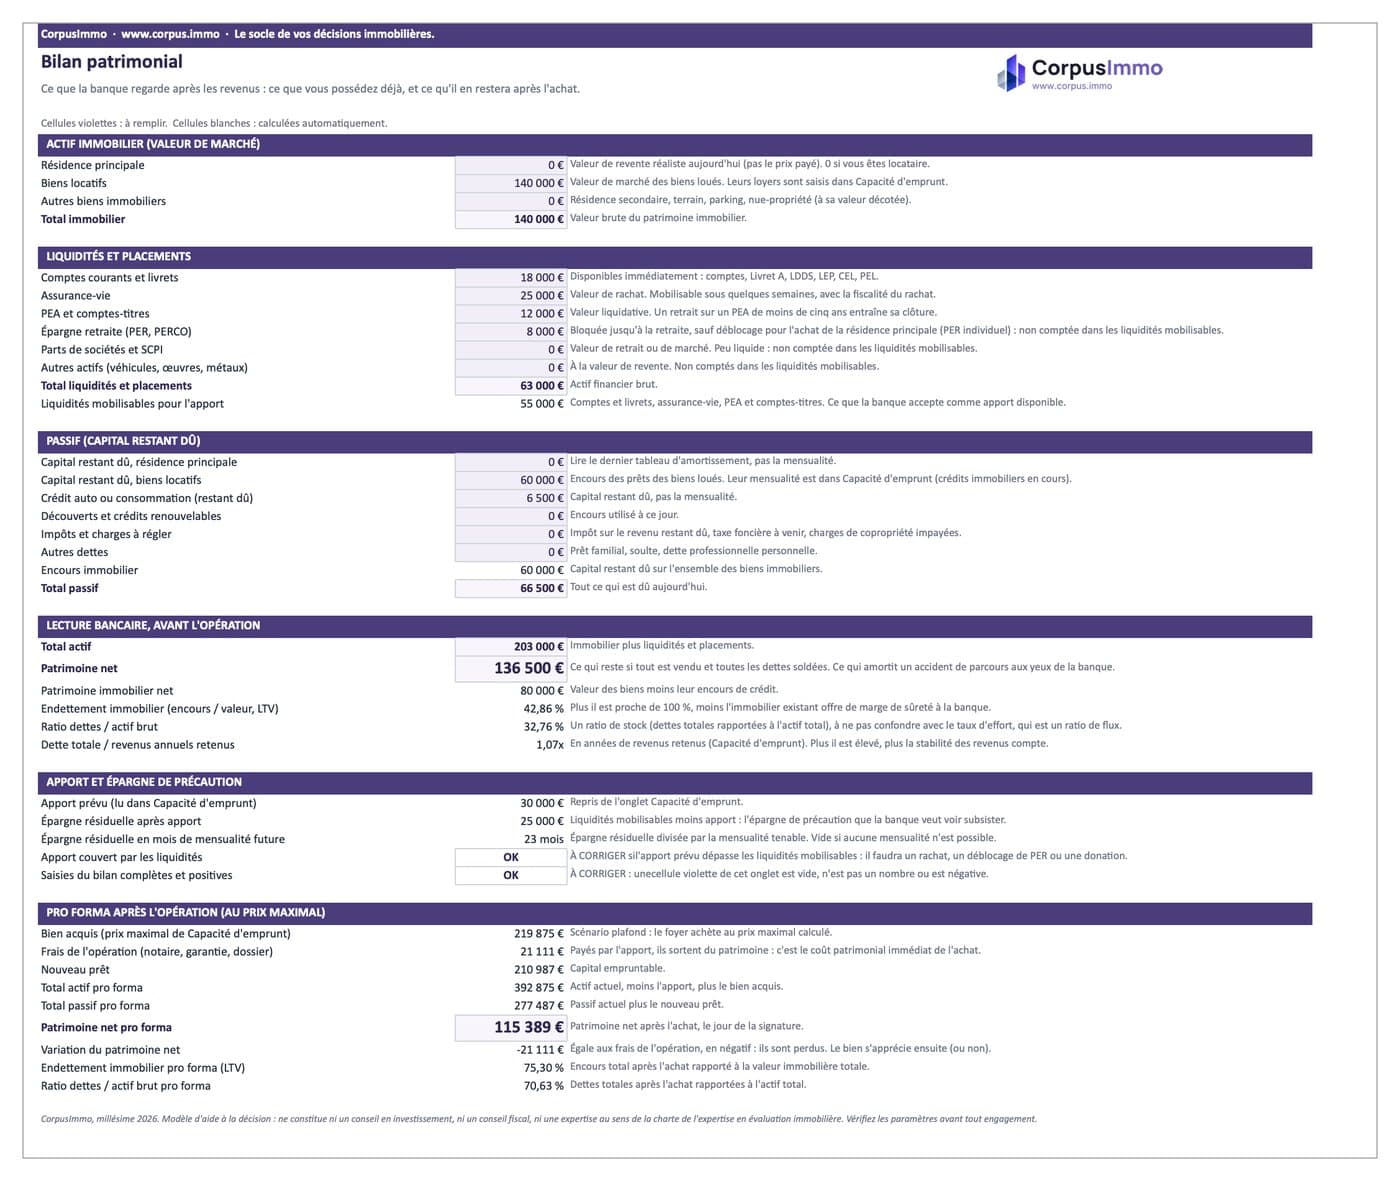
- Patrimoine net avant l'opération
- 136 500 €
- Endettement immobilier, encours sur valeur
- 42,86 %
- Dettes sur actif brut
- 32,76 %
- Dette totale en années de revenus retenus
- 1,07 ×
- Épargne résiduelle après apport
- 25 000 €
- Épargne résiduelle en mois de mensualité
- 23 mois
- Apport couvert par les liquidités
- OK
- Patrimoine net après l'opération
- 115 389 €
- Variation du patrimoine net
- -21 111 €
- Endettement immobilier après l'opération
- 75,30 %
- Dettes sur actif brut après l'opération
- 70,63 %
Limites de ce calcul. Le prix maximal est une limite et non un objectif. Il suppose que vous empruntez le plus possible et que vous consacrez tout votre apport aux frais et au prix. Le reste à vivre minimal et la part des revenus retenue varient d'une banque à l'autre. Vous pouvez les ajuster dans les paramètres.
À quoi sert cet outil
Le taux d'endettement de 35 % est une règle bancaire, pas une loi. Ce qui décide vraiment, c'est le reste à vivre, qui dépend autant de la composition du foyer que de ses revenus. Un dossier à 33 % avec quatre enfants peut ainsi être refusé, alors qu'un dossier confortable à 37 % peut être accepté.
L'outil calcule la mensualité permise par chacune de ces deux règles et retient la plus stricte. Il en déduit le capital que vous pouvez emprunter, puis le prix d'achat maximal après la garantie, les frais de dossier et les frais de notaire réels. Il établit enfin le bilan patrimonial du foyer avant et après l'achat.
Ce que l'outil calcule
- Calcule la mensualité supportable et indique la règle qui limite le dossier, le taux d'effort ou le reste à vivre.
- Donne le taux d'effort au sens strict du HCSF (Haut Conseil de stabilité financière) et le taux de charges tout compris.
- Calcule le prix d'achat maximal avec des frais de notaire détaillés en droits de mutation, émoluments et débours.
- Vérifie la durée maximale fixée par le HCSF, le taux d'usure et la capacité de l'apport à couvrir les frais.
- Dresse le bilan patrimonial avant et après l'opération, avec le patrimoine net, l'endettement et l'épargne restante.
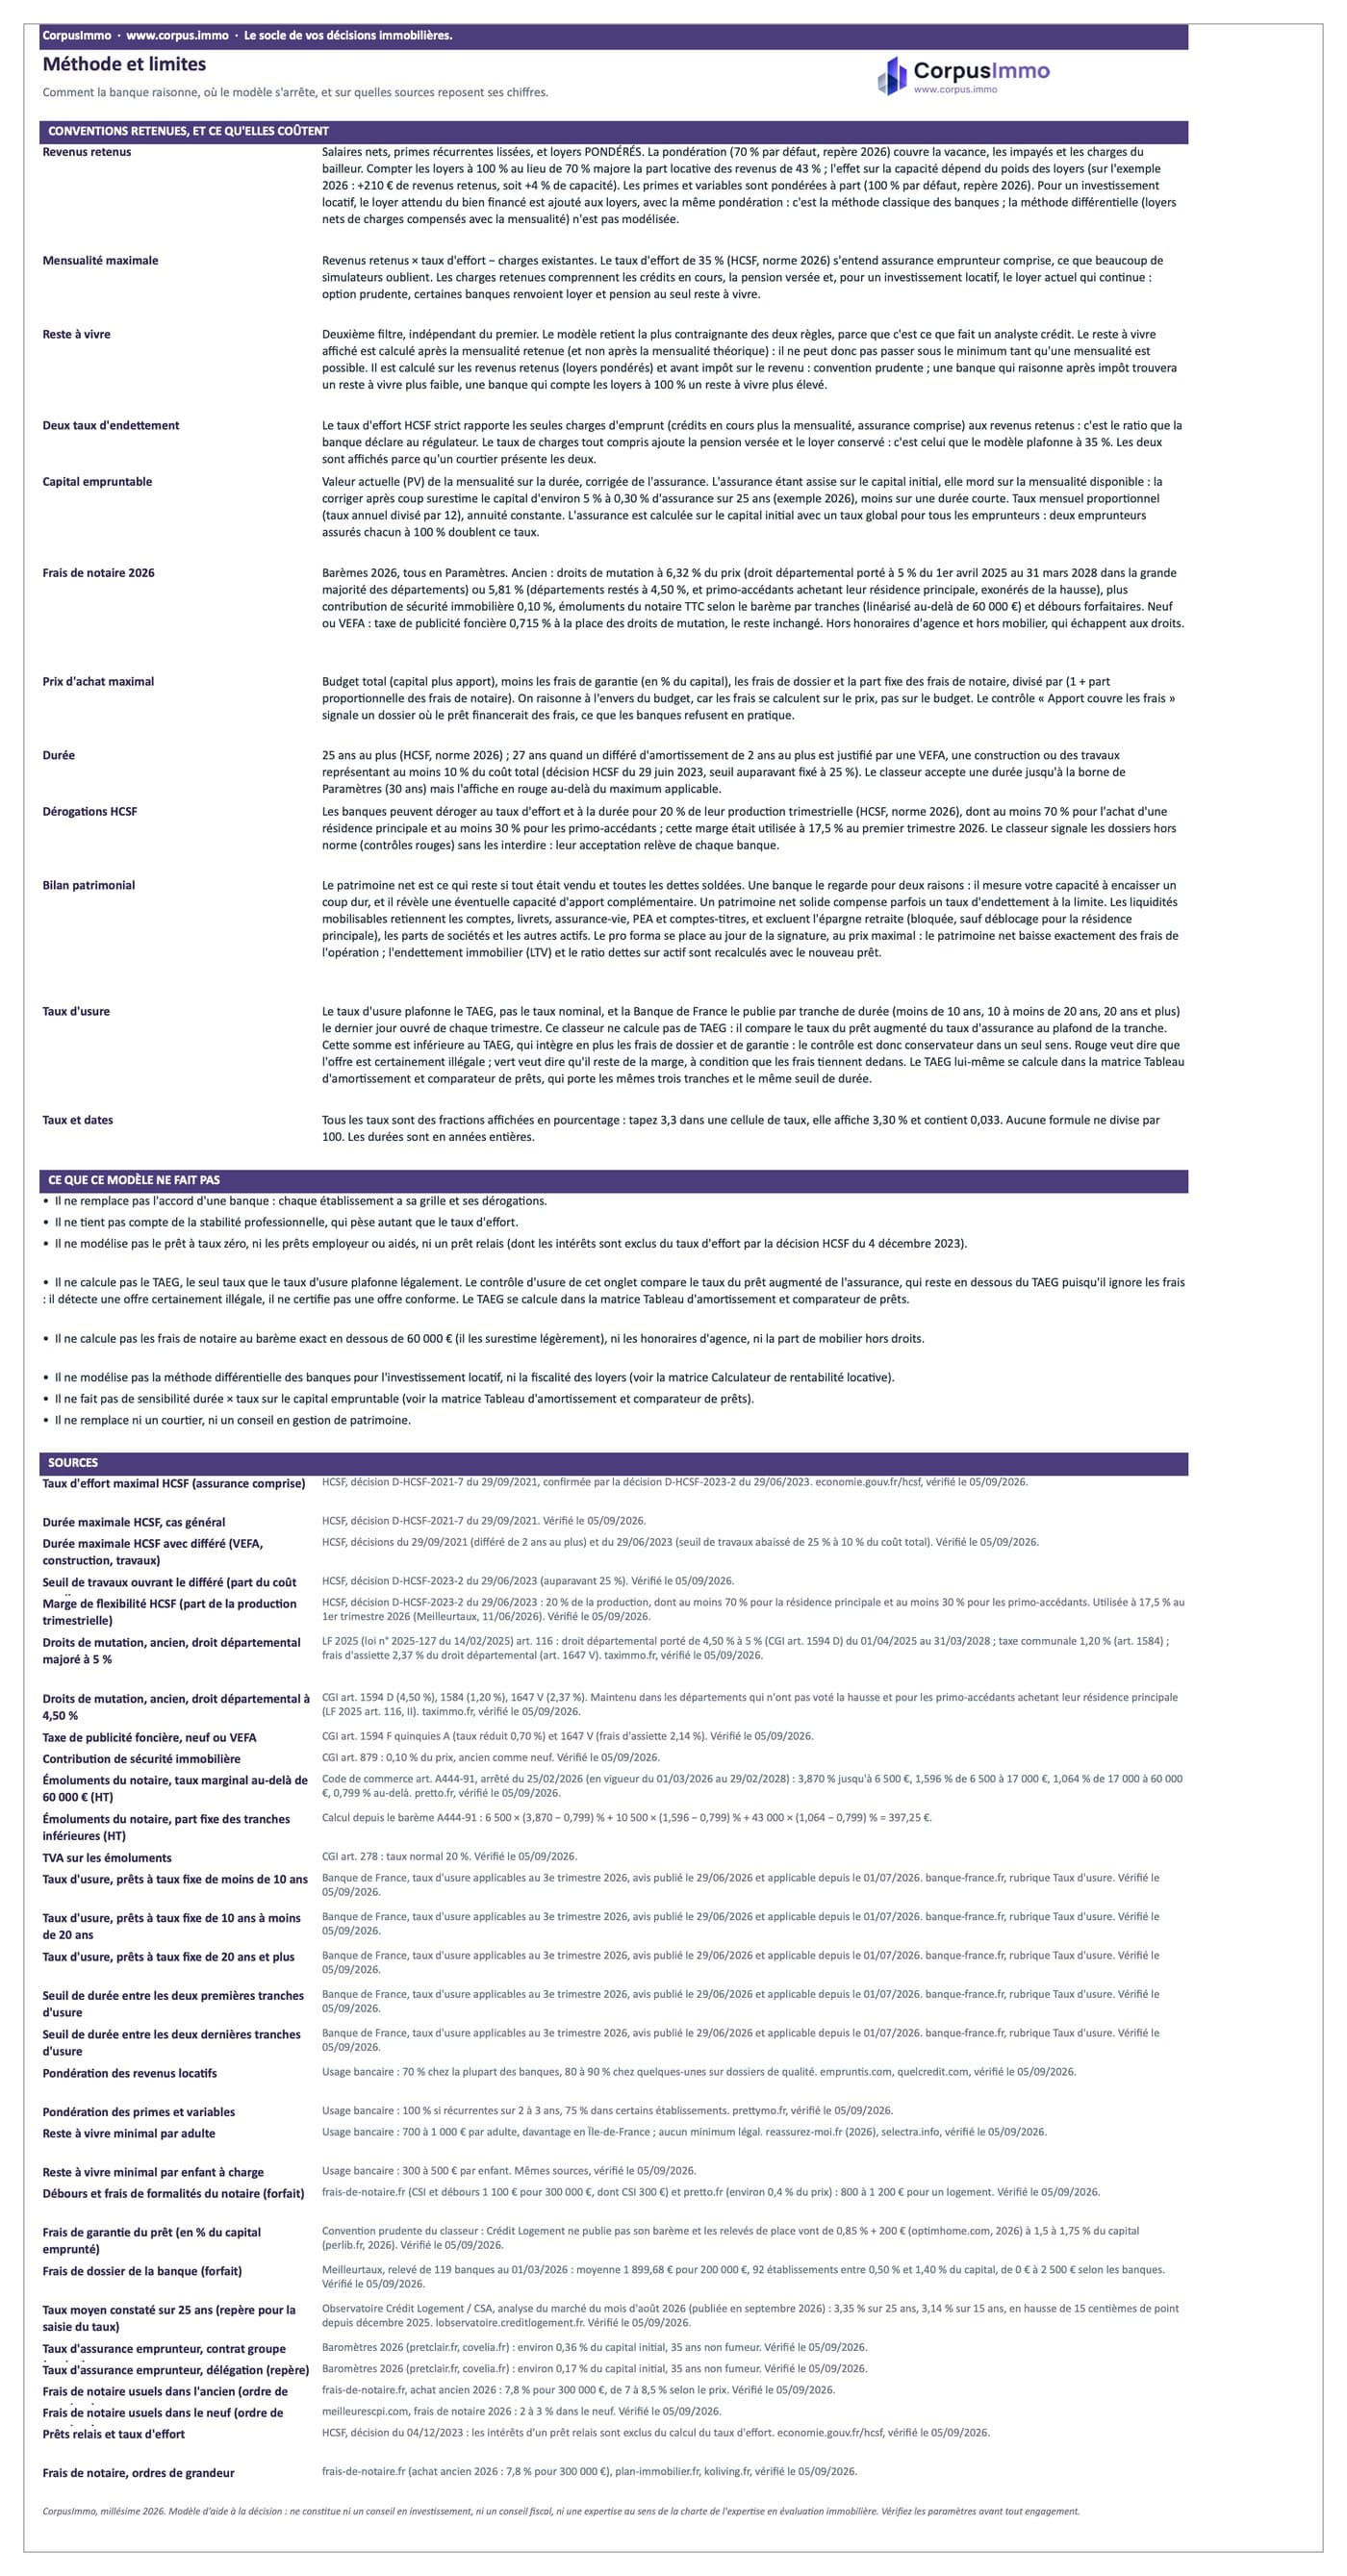
Aperçu du fichier Excel
Le simulateur en ligne fait les mêmes calculs que ce fichier. Le fichier Excel vous permet en plus de conserver votre travail, d'ajouter vos notes et de le partager.
Outils complémentaires
Ces outils servent à la même étape d'un projet ou s'appliquent au même type de bien.
Calculateur de rentabilité locative
Calculez le rendement brut, net et après impôt d'une location, et son cash-flow sur un an, selon cinq régimes fiscaux.
Découvrir l'outilTableau d'amortissement et comparateur de prêts
Calculez la mensualité, le coût total et le TAEG de votre prêt, puis comparez-le au taux d'usure et à d'autres offres.
Découvrir l'outilChiffrage de travaux par lot
Estimez le coût de vingt-huit postes de travaux à partir de cinq mesures du bien, avec le bon taux de TVA.
Découvrir l'outil